Kredyt hipoteczny w czasie wojny – co w przypadku zniszczenia nieruchomości?
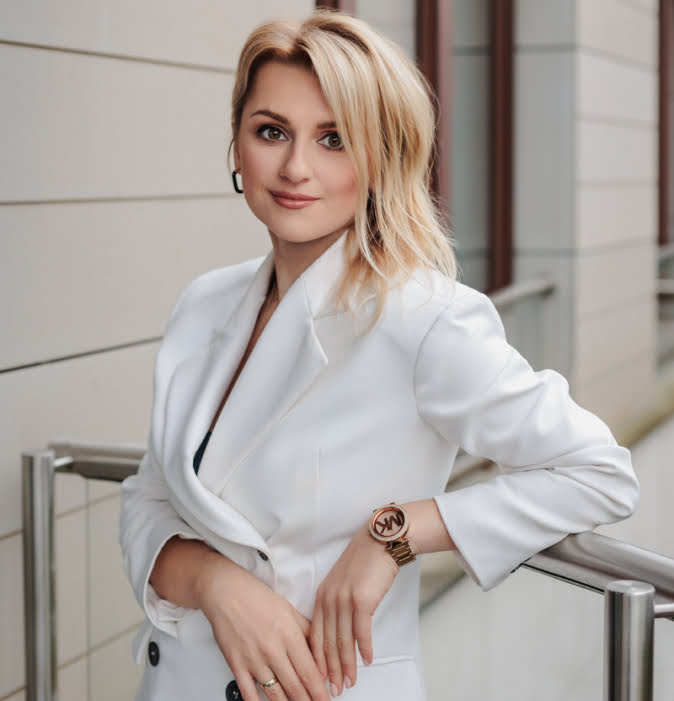
Co stałoby się z kredytem hipotecznym, gdyby kredytobiorca został zmobilizowany, a jego mieszkanie zostało zniszczone w czasie wojny? Na te pytania w opublikowanym w tym tygodniu artykule serwisu naTemat.pl odpowiadała r.pr. dr Edyta Kozak-Hamala, partnerka naszej Kancelarii.
Odpowiedź jest zaskakująca. Jak wyjaśnia mec. Kozak-Hamala, „kredyt nadal by istniał, mimo że kredytobiorca straciłby mieszkanie, a bank straciłby zabezpieczenie kredytu”. Wiele umów przewiduje na taki wypadek obowiązek ustanowienia dodatkowego zabezpieczenia, a jego brak może otworzyć bankowi drogę nawet do wypowiedzenia umowy. Problemu nie rozwiąże też automatycznie polisa, ponieważ warunki ubezpieczeń często zawierają wyłączenia dotyczące szkód wojennych.
Pewne możliwości daje sądowa klauzula nadzwyczajnej zmiany stosunków, ale kredytobiorca musiałby sam wystąpić z powództwem, a realnym rezultatem byłoby raczej odroczenie rat lub wydłużenie okresu kredytowania niż umorzenie długu.
🔗 Link do całego artykułu – https://natemat.pl/670060,co-z-hipoteka-gdyby-trzeba-bylo-isc-na-front-banki-nie-stosuja-klauzul-wojennych
Szukasz pomocy prawnej w ramach naszych specjalizacji? Zobacz listę usług.
Znamy realia biznesowe, zapewniamy praktyczne rozwiązania dla przedsiębiorców.
Posiadamy wieloletnie doświadczenie procesowe. Na bieżąco reagujemy na zmiany w przepisach prawa. Stawiamy na wiedzę, wysoki poziom naszych usług i dobrą komunikację z Klientami. Zapraszamy do kontaktu.
Blog
To może Cię zainteresować